Das Sicherheitsnetz, auf das du nicht verzichten kannst
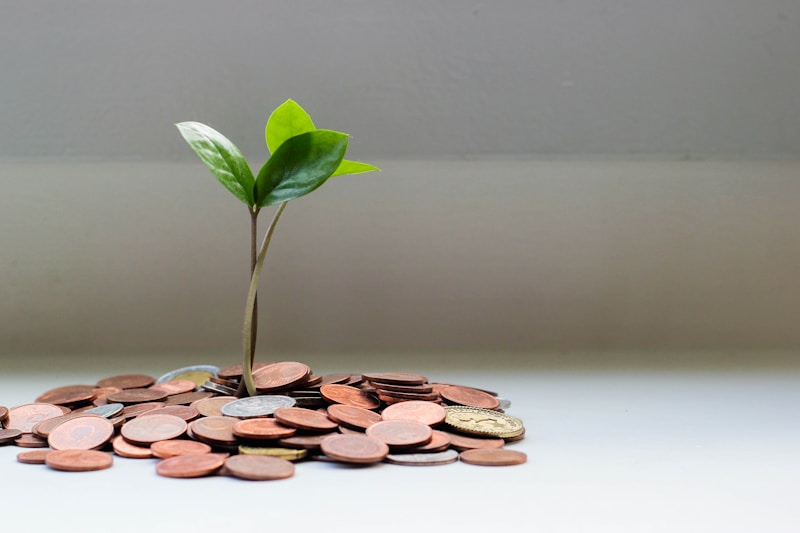
Finanzexperten nennen den Notgroschen immer wieder als den wichtigsten ersten Schritt bei den persönlichen Finanzen. Ohne ihn können eine Autopanne, eine Arztrechnung oder ein Jobverlust Jahre finanzieller Fortschritte innerhalb weniger Wochen zunichtemachen. Und doch kann laut mehreren Umfragen fast die Hälfte der Amerikaner eine unerwartete Ausgabe von 400 $ nicht stemmen, ohne Schulden zu machen.
Die übliche Empfehlung lautet, drei bis sechs Monatsausgaben zurückzulegen. Wer 3.000 $ im Monat ausgibt, muss also 9.000 $ bis 18.000 $ ansparen. Diese Summe kann überwältigend wirken – aufgeteilt in einen strukturierten Sechs-Monats-Plan ist sie aber gut erreichbar.
Monat 1: Zielbetrag berechnen und Geld finden
Addiere zunächst alle deine notwendigen monatlichen Ausgaben: Miete oder Kreditrate, Nebenkosten, Lebensmittel, Versicherungen, Mindestraten für Schulden und Mobilität. Multipliziere die Summe mit drei für ein erstes Etappenziel und mit sechs für einen vollständigen Notgroschen. Schreib dir den Zielbetrag auf und eröffne ein eigenes, gut verzinstes Sparkonto, das von deinem Girokonto getrennt ist.
Die Trennung der Konten ist nicht nur psychologisch sinnvoll – sie nimmt dir auch die Versuchung, mal eben darauf zuzugreifen. Hochverzinste Sparkonten bei Onlinebanken wie Marcus by Goldman Sachs, Ally oder SoFi bieten derzeit 4–5 % Zinsen pro Jahr (APY). Dein Notgroschen verdient also Geld, während er dort liegt.
Monat 2–3: Kürzen und umlenken
Geh die Konto- und Kreditkartenauszüge der letzten 90 Tage durch und ordne jede Ausgabe einer Kategorie zu. Die meisten stellen fest, dass 10–20 % ihrer Ausgaben auf Dinge entfallen, an die sie sich kaum erinnern – Abos, spontane Restaurantbesuche, doppelte Streamingdienste. Wer diese kündigt oder reduziert, hat oft 200–400 $ pro Monat mehr zur Verfügung.
- Prüf deine Abos – kündige alles, was du in den letzten 30 Tagen nicht genutzt hast
- Bereite per Meal Prep zwei bis drei Abendessen pro Woche vor, um deine Restaurantausgaben zu halbieren
- Verhandle deine Rechnungen – Internet- und Versicherungsanbieter ziehen auf Nachfrage oft mit den Preisen der Konkurrenz gleich
- Leg nicht notwendige Einkäufe für 60 Tage auf Eis und leite dieses Budget direkt aufs Sparkonto um
- Richte am Tag deines Gehaltseingangs einen automatischen Sparauftrag ein, damit du zuerst dich selbst bezahlst
Monat 4–5: Mit Nebenverdienst Tempo machen
Beim Sparen gibt es eine Untergrenze – du kannst deine Ausgaben nur so weit senken, bis deine Lebensqualität leidet. Beim Mehrverdienen gibt es keine Obergrenze. Wenn du ein Wochenende lang ungenutzte Dinge online verkaufst, kannst du 200–500 $ einnehmen. Ein paar Stunden freiberufliche Arbeit in deinem Fachgebiet, Fahrten für einen Fahrdienst oder lokale Dienstleistungen wie Rasenpflege oder Haustierbetreuung können 300–800 $ im Monat einbringen.
Betrachte jeden Nebenverdienst als unantastbar und steck ihn zu 100 % in deinen Notgroschen. Ziel ist eine vorübergehende Beschleunigung, keine dauerhafte Änderung deines Lebensstils.
Monat 6: Endspurt und Pflege des Notgroschens
Bis zum sechsten Monat erreichen die meisten, die diesem Plan folgen, ihr erstes Ziel. Zieh Bilanz und entscheide, ob du bei drei Monatsausgaben aufhörst oder auf sechs Monate weitermachst. Dabei kommt es auf deine Risikobereitschaft an – Freiberufler, Beschäftigte mit Provisionsvergütung und Haushalte mit nur einem Einkommen profitieren deutlich vom vollen Polster für sechs Monate.
Ist der Notgroschen erst einmal aufgebaut, musst du ihn pflegen. Wenn du Geld entnimmst, füll ihn wieder auf, bevor du mit dem Investieren oder anderen finanziellen Zielen weitermachst. Der Notgroschen ist das Fundament, auf dem alles andere in deinem Finanzplan ruht.
Fazit
Beim Aufbau eines Notgroschens in sechs Monaten geht es nicht um Perfektion, sondern um Dranbleiben. Schon 50 $ pro Woche ergeben in sechs Monaten 1.300 $ – genug für viele typische Notfälle. Fang mit dem an, was du kannst, automatisiere es und erhöhe den Betrag, sobald du mehr Spielraum findest. Die Gelassenheit, die finanzielle Vorsorge mit sich bringt, ist jeden Verzicht wert.